

Money Lover - Kosten Tracker
Finsify
- 4,0
- 188.00 beoordelingen
- 5.00M
- Downloads
- Free
- Prijs
Screenshots
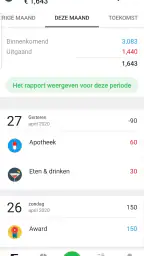
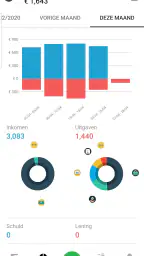
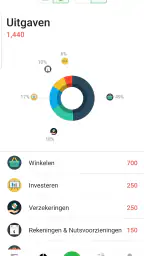
Money Lover - Kosten Tracker Voor- en nadelen
Voordelen
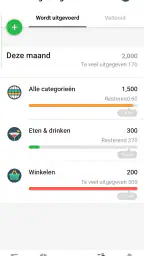
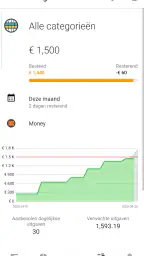
- Overzichtelijke grafieken maken uitgavenpatronen snel inzichtelijk.
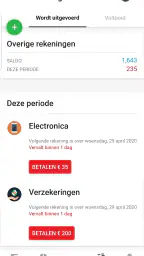
- Terugkerende betalingen kunnen automatisch worden bijgehouden.
- Budgetten zijn per categorie en periode eenvoudig in te stellen.
- Meerdere portemonnees en rekeningen blijven netjes gescheiden.
- Gegevens kunnen worden geëxporteerd voor verdere analyse.
Nadelen
- Voor sommige functies is een betaald abonnement nodig.
- Synchronisatie tussen apparaten kan soms vertraging oplopen.
- De vele categorieën kunnen in het begin wat overweldigend zijn.
- Handmatige invoer blijft nodig wanneer bankkoppelingen ontbreken.
- Advertenties kunnen de gratis versie minder prettig maken.
 Analyse door All-app
Ik gebruik Money Lover - Kosten Tracker vooral als een praktisch kasboek voor momenten waarop mijn geld anders ongemerkt verdwijnt. De app van Finsify is geen ingewikkeld financieel platform, maar een toegankelijke app voor geldbeheer waarin je inkomsten en uitgaven overzichtelijk bij elkaar brengt. Dat klinkt eenvoudig, en juist daarin zit de aantrekkingskracht: je hoeft geen financieel expert te zijn om na een paar dagen te zien waar je budget blijft.
Mijn eerste indruk is dat de app het meest geschikt is voor mensen die hun financiële gewoonten willen begrijpen zonder meteen met uitgebreide spreadsheets of banksoftware te beginnen. De gratis basis maakt de drempel laag. Tegelijk moet je bereid zijn om transacties consequent vast te leggen; zonder die gewoonte wordt ook de beste tracker snel een leeg archief. Mijn oordeel is daarom positief, maar niet blind enthousiast: de waarde hangt sterk af van hoeveel controle je zelf wilt houden.
Hoe Money Lover in het dagelijks gebruik aanvoelt
Ik kijk bij gedeeld gebruik vooral naar afspraken, niet naar functies die de app mogelijk niet biedt. In een huishouden kan Money Lover helpen om een gezamenlijk beeld van uitgaven te bespreken, zolang iedereen vooraf dezelfde categorieën en invoerregels gebruikt. Dat maakt het ook logisch om eerst stil te staan bij de grenzen tussen persoonlijke en gedeelde administratie.
Een rustige start voor wie overzicht mist
Bij financieel beheer werkt een eenvoudige invoer vaak beter dan een overvolle interface. In mijn gebruik zou ik Money Lover openen zodra ik iets betaal, de juiste categorie kiezen en het bedrag opslaan. Dat kost weinig tijd en voorkomt dat kleine aankopen aan het einde van de week één onduidelijke som worden. Vooral boodschappen, vervoer, abonnementen en spontane aankopen worden daardoor zichtbaar als afzonderlijke patronen.
De app valt binnen de categorie financiën en heeft een PEGI 3-leeftijdsclassificatie. Dat past bij de laagdrempelige insteek: er is niets speels of ingewikkelds nodig om ermee te beginnen. De winkelvermelding noemt de huidige versie 8.76.0.164 en ondersteuning vanaf OS 8.1, waardoor de app ook relevant blijft voor gebruikers die niet met de nieuwste telefoon werken.
Wat ik prettig vind aan dit soort apps is dat ze een gesprek met je eigen uitgaven afdwingen. Een losse betaling voelt onbelangrijk, maar een reeks vergelijkbare registraties maakt duidelijk of het probleem bij dagelijkse boodschappen, online aankopen of terugkerende lasten ligt. Money Lover helpt dus vooral bij bewustwording. Het is minder een adviseur die voor jou beslist en meer een spiegel die je cijfers ordent.
Een realistisch scenario: de maand die steeds te vroeg eindigt
Stel dat je salaris binnenkomt en je aan het einde van de maand telkens moet puzzelen. Ik zou dan eerst alle vaste inkomsten en uitgaven vastleggen en daarna een week lang ook de kleine betalingen invoeren: koffie onderweg, een lunch, parkeerkosten en een bestelling die je bijna vergeten was. Na die eerste week kijk ik niet alleen naar het totaal, maar vooral naar de categorieën die vaker terugkomen dan verwacht.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De nuttigste stap is vervolgens niet om elk bedrag meteen te schrappen. Ik zou één concrete grens kiezen, bijvoorbeeld minder spontane aankopen op werkdagen, en de app gebruiken om te controleren of die verandering zichtbaar wordt. Dat maakt de tracker praktischer dan een eenmalige inventarisatie. Je krijgt een eenvoudige feedbacklus: registreren, terugkijken, bijsturen en opnieuw controleren.
Voor een huishouden met gedeelde kosten ligt het iets ingewikkelder. Als meerdere personen uitgaven doen, moet je vooraf afspreken wie wat invoert en welke categorieën jullie gebruiken. Anders wordt het overzicht rommelig en lijken vergelijkbare betalingen verschillende dingen te betekenen. De app kan dan nog steeds nuttig zijn, maar alleen wanneer de invoerafspraken duidelijk zijn.
Waarom handmatige registratie zowel sterk als lastig is
Handmatig werken geeft mij meer controle over de betekenis van een uitgave. Een betaling bij een winkel kan immers boodschappen, huishoudelijke spullen of een cadeau zijn. Door zelf te kiezen, bouw je een overzicht dat beter aansluit op je eigen leven dan een automatische indeling die soms verkeerd gokt.
Daar staat een duidelijke zwakte tegenover: discipline. Wie transacties pas na twee weken probeert te reconstrueren, vergeet gemakkelijk contante betalingen en kleine aankopen. Mijn praktische advies is om een vast moment te kiezen, bijvoorbeeld direct na het boodschappen doen of tijdens het afsluiten van de dag. Een tracker werkt niet doordat hij geïnstalleerd is, maar doordat je hem regelmatig voedt.
Dat maakt Money Lover minder geschikt voor iemand die volledige automatisering verwacht. Als je uitsluitend wilt dat banktransacties vanzelf worden opgehaald, gecategoriseerd en gecontroleerd, is gespecialiseerde banksoftware waarschijnlijk handiger. Voor wie juist zelf wil bepalen wat een betaling betekent, heeft de handmatige aanpak meer waarde dan hij op het eerste gezicht lijkt te hebben.
De ontwikkeling van een lang bestaande app
Money Lover bestaat sinds 11 februari 2011. Dat is relevant, omdat je bij een app voor geldbeheer vooral baat hebt bij een product dat niet als tijdelijk experiment aanvoelt. De huidige versie laat zien dat Finsify het product blijft onderhouden en aanpassen. Ik zie de versie-informatie daarom vooral als een teken van continuïteit, niet als bewijs dat iedere gewenste functie automatisch aanwezig is.
De store-samenvatting legt de nadruk op eenvoudig geldbeheer en op het beter maken van het lopende jaar. Ik lees dat niet als een belofte dat de app je financiële situatie vanzelf oplost. De kern blijft dezelfde: jij voert gegevens in, de app helpt ze ordenen en jij trekt conclusies. Dat onderscheid is belangrijk, want verwachtingen over automatische coaching kunnen anders te hoog worden.
De schaal van het product is in elk geval aanzienlijk: Money Lover heeft meer dan vijf miljoen installaties en een gemiddelde beoordeling van 4,0 uit ongeveer tweehonderdduizend beoordelingen. Zulke aantallen bewijzen niet dat de ervaring voor iedereen ideaal is, maar ze maken wel duidelijk dat de app door een grote groep mensen wordt gebruikt. Ik zou de beoordeling zien als een nuttig signaal, niet als vervanging voor het testen van je eigen workflow.
Wat bestaande gebruikers aan de huidige versie hebben
Voor iemand die al langer met Money Lover werkt, is continuïteit waarschijnlijk belangrijker dan spectaculaire vernieuwing. Een financiële geschiedenis wordt pas waardevol wanneer je die niet steeds hoeft te verplaatsen naar een nieuw systeem. De huidige versie biedt bestaande gebruikers in elk geval een herkenbaar punt om hun administratie voort te zetten, terwijl nieuwe gebruikers zonder oude gegevens kunnen beginnen met een schone inrichting.
Bij een update kijk ik zelf eerst naar drie dingen: blijven mijn categorieën bruikbaar, kan ik mijn dagelijkse registratie zonder extra stappen uitvoeren en voelt het overzicht nog logisch wanneer mijn financiële situatie verandert? Dat zijn betere vragen dan alleen kijken naar het versienummer. Een kleine verandering in de invoer kan voor dagelijks gebruik belangrijker zijn dan een opvallende nieuwe optie.
Mijn advies aan bestaande gebruikers is om niet zomaar alle oude categorieën te vervangen. Kijk eerst welke indeling je werkelijk gebruikt. Te veel categorieën lijken nauwkeurig, maar maken invoer trager en vergelijkingen onduidelijk. Een compacte structuur met bijvoorbeeld wonen, vervoer, eten, vrije tijd en vaste lasten kan voor veel mensen bruikbaarder zijn dan tientallen subcategorieën die zelden correct worden toegepast.
Een slimme werkwijze voor betere inzichten
Een minder voor de hand liggende tip is om categorieën niet te gebruiken als een lijst van winkels, maar als een lijst van beslissingen. “Supermarkt” vertelt waar je was; “boodschappen”, “huishouden” en “snacks” vertellen beter waarom het geld uitging. Die keuze maakt latere evaluatie veel nuttiger. Je ontdekt dan niet alleen welke winkel veel kost, maar welk type aankoop je budget belast.
Een tweede tip is om terugkerende betalingen apart te behandelen van losse uitgaven. Wanneer een abonnement tussen dagelijkse aankopen verdwijnt, onderschat je gemakkelijk hoeveel vaste lasten je maand al bepalen. Door deze betalingen herkenbaar te houden, zie je welk deel van je inkomen al vastligt voordat je aan eten, vervoer of ontspanning begint.
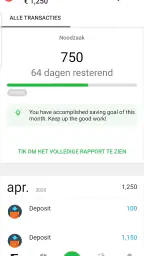
Een derde inzicht gaat over onregelmatige kosten. Een jaarlijkse rekening voelt in de maand van betaling zwaar, terwijl hij in de andere maanden onzichtbaar blijft. Ik zou zulke uitgaven niet negeren omdat ze niet elke maand voorkomen. Noteer ze juist als aparte categorie of doel, zodat je bij een terugblik begrijpt waarom één maand sterk afwijkt van de rest. Dat voorkomt dat je op basis van één uitzonderlijke maand verkeerde conclusies trekt.
Waar de app minder overtuigt
De grootste beperking van Money Lover is voor mij niet de eenvoud zelf, maar het risico dat eenvoud wordt verward met volledigheid. Een overzicht van inkomsten en uitgaven vertelt nog niet automatisch of je financiële plan haalbaar is. Je moet zelf bepalen welke bedragen beschikbaar blijven, welke doelen prioriteit hebben en hoe je met onverwachte kosten omgaat.
Ook voor mensen met complexe financiën kan de app te beperkt aanvoelen. Denk aan meerdere rekeningen, zakelijke transacties, gedeelde huishoudbudgetten of uitgebreide vermogensplanning. In zulke situaties kan een spreadsheet meer vrijheid bieden, terwijl een bankapp vaak sneller is voor transacties die al automatisch binnenkomen. Money Lover zit daar tussenin: toegankelijker dan een spreadsheet, maar niet noodzakelijk zo compleet als professioneel financieel beheer.
De gratis prijs is een sterk beginpunt, maar er zijn ook in-app aankopen. De vermelde prijs loopt van € 0,59 tot € 49,99 bij facturering via Play. Ik zou daarom eerst mijn dagelijkse werkwijze testen voordat ik betaalde onderdelen overweeg. Een upgrade heeft pas zin als je na enkele weken nog steeds actief registreert en precies weet welke extra mogelijkheden je nodig hebt. Anders betaal je mogelijk voor functies die je nauwelijks gebruikt.
Die prijsstructuur betekent ook dat je goed moet letten op het verschil tussen een gratis kennismaking en een langdurige keuze. Voor een eenvoudige persoonlijke administratie kan de gratis instap voldoende zijn. Wie meer verwacht, doet er verstandig aan vooraf te bepalen of de extra uitgave tijd bespaart of alleen meer opties toevoegt. Meer instellingen maken een budget niet automatisch beter.
Money Lover tegenover de gebruikelijke alternatieven
Vergeleken met een gewone notitie-app heeft Money Lover een duidelijk voordeel: financiële registraties krijgen structuur. Je kunt niet alleen een bedrag opschrijven, maar het in een patroon plaatsen en later terugkijken. Een notitie-app blijft sneller voor één losse herinnering, maar wordt onhandig zodra je meerdere weken of maanden wilt vergelijken.
Vergeleken met een spreadsheet is Money Lover minder vrij, maar waarschijnlijk sneller voor dagelijks gebruik op een telefoon. In een spreadsheet kun je eigen formules, tabbladen en uitzonderingen bouwen. Daar staat tegenover dat je zelf de hele structuur moet ontwerpen en onderhouden. Ik zou een spreadsheet kiezen wanneer ik complexe berekeningen of volledige controle nodig heb; Money Lover wanneer ik vooral consequent wil registreren.
De vergelijking met een bankapp is het meest afhankelijk van je voorkeur. Een bankapp is handig voor actuele rekeninginformatie en transacties die al beschikbaar zijn. Money Lover kan juist helpen om uitgaven vanuit een eigen indeling te bekijken, ook wanneer je niet uitsluitend naar één bankrekening wilt kijken. Wie meerdere geldstromen bewust in één persoonlijk overzicht wil plaatsen, kan daar voordeel uit halen, maar moet de gegevens wel zorgvuldig bijhouden.
Voor wie dit een goede keuze is
Ik zou Money Lover aanraden aan studenten, starters, gezinnen en iedereen die voor het eerst serieus wil zien waar het maandbudget blijft. Ook iemand die na een periode van impulsieve uitgaven opnieuw structuur zoekt, kan er veel aan hebben. De app is vooral sterk wanneer je een eenvoudige routine wilt opbouwen en niet meteen een financieel systeem met veel technische lagen nodig hebt.
De lage instap helpt daarbij. Je kunt beginnen met een beperkt aantal categorieën en later verfijnen wanneer je merkt waar de echte problemen zitten. Dat is beter dan op de eerste dag een perfect budget proberen te ontwerpen. Een systeem dat je begrijpt en gebruikt, levert meer op dan een uitgebreid systeem dat na een week wordt vergeten.
Ik zou de app minder snel aanraden aan iemand die geen handmatige invoer wil doen, ingewikkelde financiële rapportages nodig heeft of verwacht dat aanbevelingen volledig automatisch uit bankgegevens ontstaan. Ook wie alleen af en toe een saldo wil controleren, heeft misschien genoeg aan de eigen bankapp. Money Lover komt het best tot zijn recht bij gebruikers die actief willen leren van hun uitgaven.
Wat ik bij verder gebruik zou blijven volgen
Bij toekomstige versies zou ik vooral letten op de balans tussen nieuwe mogelijkheden en een snelle invoer. Een financiële app verliest een deel van zijn nut wanneer iedere registratie meer aandacht vraagt. Voor bestaande gebruikers is het daarom belangrijk dat hun vertrouwde routine niet onnodig ingewikkeld wordt terwijl de app verder groeit.
Ik zou daarnaast controleren of mijn eigen categorieën na verloop van tijd nog steeds zinvol zijn. Dat is geen fout van de app, maar een normaal onderhoudspunt bij elk budget. Levensgebeurtenissen veranderen de manier waarop je geld uitgeeft: een verhuizing, studie, gezinsuitbreiding of nieuwe baan kan een oude indeling snel achterhaald maken. Een korte evaluatie per maand voorkomt dat je naar cijfers kijkt die niet meer bij je situatie passen.
Mijn belangrijkste verwachting is nuchter: Money Lover kan je gedrag zichtbaar maken, maar de beslissing blijft bij jou. Gebruik de app niet om jezelf na één dure week te veroordelen. Gebruik haar om terugkerende keuzes te herkennen en één haalbare aanpassing te testen. Dat is een veel betrouwbaarder manier om vooruitgang te boeken dan voortdurend nieuwe budgetregels te verzinnen.
Mijn eindoordeel na het afwegen van de dagelijkse praktijk
Money Lover - Kosten Tracker is een toegankelijke financiële app met een duidelijke taak: persoonlijke inkomsten en uitgaven overzichtelijk maken. De combinatie van een gratis start, een lange ontwikkelgeschiedenis en een grote gebruikersbasis maakt haar aantrekkelijk voor wie zonder veel voorbereiding wil beginnen. Finsify heeft hier geen product van gemaakt dat mijn financiële beslissingen overneemt, maar een hulpmiddel dat mijn aandacht naar de juiste cijfers stuurt.
Ik vind vooral de praktische eenvoud sterk. Met een consequente invoerroutine kun je patronen ontdekken die in je bankrekening verborgen blijven. De keerzijde is dat je die routine zelf moet onderhouden en dat gebruikers met complexe financiële eisen mogelijk tegen grenzen aanlopen. De betaalde opties verdienen daarom een bewuste afweging in plaats van een automatische aankoop.
Mijn advies aan een vriend zou zijn: installeer de app, begin met weinig categorieën en registreer een volledige week zonder meteen te proberen alles te veranderen. Kijk daarna welke uitgaven je verrassen en pas alleen dat onderdeel aan. Als je die aanpak prettig vindt, kan Money Lover uitgroeien tot een bruikbaar persoonlijk kasboek. Wil je vooral automatische bankcontrole of geavanceerde financiële planning, dan past een ander type oplossing waarschijnlijk beter.
De kern van mijn oordeel: Money Lover is geen wondermiddel voor geldproblemen, maar wel een laagdrempelige manier om van vaag gevoel naar concreet inzicht te gaan. Voor gebruikers die bereid zijn hun uitgaven zelf bij te houden, is dat precies genoeg om betere financiële gewoonten op te bouwen.
Veelgestelde vragen
Wat is Money Lover – Kosten Tracker precies en waarvoor kan ik de app gebruiken?
Money Lover – Kosten Tracker is een app voor persoonlijk budgetbeheer waarmee je inkomsten, uitgaven en spaardoelen op één plek kunt bijhouden. Je kunt transacties indelen in categorieën, terugkerende betalingen registreren en je financiële gewoonten overzichtelijk bekijken. De app is vooral handig als je meer controle wilt krijgen over dagelijkse kosten, abonnementen en je maandelijkse budget.
Kan ik Money Lover gebruiken voor meerdere portemonnees, rekeningen of valuta?
Ja, de app is ontworpen voor gebruikers die hun financiën op verschillende manieren willen organiseren. Je kunt doorgaans meerdere portemonnees of financiële overzichten aanmaken, bijvoorbeeld voor contant geld, een bankrekening, een creditcard of een gezamenlijke huishouding. Ook ondersteuning voor verschillende valuta kan nuttig zijn tijdens reizen. Controleer wel welke opties in jouw versie of abonnement beschikbaar zijn.
Is Money Lover – Kosten Tracker gratis te gebruiken?
Money Lover kan meestal gratis worden gedownload en biedt een basispakket waarmee je inkomsten, uitgaven en eenvoudige budgetten kunt registreren. Voor uitgebreidere functies, zoals extra portemonnees, synchronisatie, geavanceerde rapporten of een reclamevrije ervaring, kan een betaald abonnement of eenmalige aankoop nodig zijn. Bekijk vóór het downloaden de actuele voorwaarden en prijzen in de App Store of Google Play.
Hoe veilig zijn mijn financiële gegevens in Money Lover?
Omdat je financiële informatie in de app invoert, is privacy een belangrijk aandachtspunt. Lees vóór gebruik het privacybeleid om te controleren welke gegevens worden opgeslagen, verwerkt of eventueel gesynchroniseerd. Gebruik een sterk wachtwoord voor je account en activeer, wanneer beschikbaar, een pincode of biometrische vergrendeling. Deel nooit volledige bankinloggegevens of gevoelige kaartinformatie als dat niet noodzakelijk is.
Kan Money Lover automatisch transacties uit mijn bankrekening importeren?
De belangrijkste functie van Money Lover is het handmatig of georganiseerd registreren van inkomsten en uitgaven. Afhankelijk van je land, platform en accounttype kunnen er extra mogelijkheden bestaan voor synchronisatie of automatische import, maar dit is niet overal gegarandeerd. Controleer daarom de actuele functies in de app en ga er niet automatisch van uit dat iedere bank wordt ondersteund. Handmatige invoer blijft vaak de meest universele optie.


